Доктор Мартенс показывает более слабые результаты, поскольку перед нами по-прежнему стоят сложные задачи
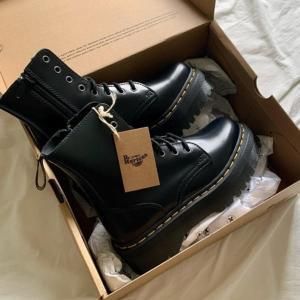
Результаты Dr Martens за первое полугодие 24 финансового года, опубликованные в четверг, были непростыми, поскольку бренд, который когда-то, казалось, был способен на все, что угодно, за шесть месяцев до конца сентября столкнулся с резким падением продаж и прибыли.
Тем не менее, в нем говорилось, что он добился “стратегического прогресса”, несмотря на сложную обстановку в США. Тем не менее, во втором полугодии сложные времена продолжаются, и компания добавила, что “торговля в первом полугодии была неоднозначной, поскольку на начало сезона повлияла теплая погода во всех трех регионах и общее снижение трафика”. Тем не менее, как в регионе EMEA, так и в Азиатско-Тихоокеанском регионе в последние недели наблюдалось улучшение торговых показателей, и компания ожидает, что до конца года торговые показатели в этих двух регионах будут “в целом соответствовать предыдущим ожиданиям”.
Но в США “потребительская среда стала более сложной. Несмотря на то, что мы заметили некоторые обнадеживающие признаки в ходе недавних торгов DTC, в том числе в выходные дни ”Черной пятницы", мы ожидаем, что потребуется больше времени, чтобы увидеть существенное улучшение показателей в США, чем первоначально ожидалось".
В настоящее время сообщается, что выручка за 24 финансовый год снизится в однозначных цифрах при неизменных обменных курсах. Это означает, что годовой показатель EBITDA должен быть “умеренно ниже нижней границы диапазона консенсус-ожиданий”. Компания также отказывается от своего предыдущего прогноза о значительном росте выручки в 25 финансовом году, выражающегося однозначными цифрами. “Однако среднесрочные ожидания компании остаются неизменными, что подкрепляется значительными возможностями для роста объема продаж и нашим культовым брендом и ассортиментом продукции”. Цифры
Итак, давайте посмотрим, насколько тяжелым было первое полугодие.
Выручка упала на 5%, или на 3% при неизменных обменных курсах, в основном из-за слабости оптовой торговли в США. Но выручка от прямых продаж потребителям выросла на 9% и 11% в годовом выражении, составив 50% от общего объема. Выручка от розничной торговли выросла на 15%, или на 17% в годовом выражении, а от электронной коммерции - на 3%, или на 5% в годовом выражении.
В сумме общая выручка составила?395,8 млн. Розничная выручка составила?104,7 млн., а выручка от электронной коммерции -?91,7 млн. Общая выручка DTC составила?196,4 млн., а оптовая -?199,4 миллиона, что на 15% меньше последнего показателя. Помимо проблем в США, на выручку от оптовой торговли повлияли запланированные стратегические решения по сокращению объемов продаж в электронной торговле в регионе EMEA и уход дистрибьютора в Китае.
В нем добавлено, что “региональные показатели [соответствовали] ожиданиям: хороший рост в регионе EMEA, высокие показатели в Японии, а выручка в Америке снизилась на 18%”. Валовая прибыль снизилась на 1%, а показатель EBITDA - на 13% до 77,6 млн евро, в то время как прибыль до налогообложения снизилась на целых 55% и составила 25,8 млн евро.
Это снижение до налогообложения отразилось на показателях EBITDA, а также на более высоком уровне амортизации в результате продолжающихся инвестиций в ИТ-проекты, распределительные центры (РЦ) и новые магазины. Компания сообщила, что продала 5,7 миллиона пар обуви, ботинок и сандалий, что на 9% меньше, чем годом ранее.
Положительным моментом является то, что компания открыла 25 новых магазинов, а за шесть месяцев была запущена новая маркетинговая платформа бренда "Made Strong" с активными городскими мероприятиями в Нью-Йорке, Лондоне и Токио. Также была представлена капсульная коллекция 14XX, которая стала “первым шагом на пути ускоренного внедрения инноваций в продукты, стимулирующим энергию бренда”.
Помимо открытия новых магазинов по всему миру, компания отметила “успешное внедрение [своего] многоканального предложения в Великобритании с положительными первоначальными результатами”. В 2024 году планируется запуск на основных рынках региона EMEA. И это “преобразило нашу дистрибьюторскую сеть в Северной Америке, автоматизировав офис в Лос-Анджелесе, расширив офис в Нью-Джерси и переместив офис в Канаде в Торонто”.
Стратегическая экономия в цепочке поставок также привела к увеличению валовой прибыли на 2,8 процентных пункта (до 64. 4%) и привели к повышению рентабельности по EBITDA, превысившему прогнозные показатели. Генеральный директор Кенни Уилсон (Kenny Wilson) сказал: “В течение этого периода мы сосредоточились на контроле контролируемых компонентов: мы добились значительной экономии в цепочке поставок, успешно преобразовали нашу дистрибьюторскую сеть в Северной Америке, открыли новые магазины и запустили сервис по ремонту Dr Martens в Великобритании.
Стратегия DOCS по контролю над брендом и приоритизации более прибыльных продаж через наши собственные магазины и веб-сайты продолжала приносить свои плоды, а выручка DTC выросла [и составляет] половину выручки группы. “Мы наблюдали стабильно высокие показатели DTC в регионе EMEA и Азиатско-Тихоокеанском регионе.
Смотрите также:
Объединение VIP-персон и брендов: смелая концепция шоу-рума Lucio Di Rosa открывается в Лос-Анджелесе и Милане http://kupidonchik.org/obedinenie-vip-person-i-brendov-smelaya-kontseptsiya-shou-ruma-lucio-di-rosa-otkryivaetsya-v-los-andzhelese-i-milane/.
Интересности на тему: Знаменитости Китая съезжаются в Гонконг на первый показ Louis Vuitton
Классные советы в статье "Valentino укрепляет свою собственную школу пошива одежды" здесь.
В США, где ситуация с потребителями становится все более сложной, наши результаты оказались под большим вопросом из-за слабости оптовой торговли. Мы укрепили команду руководителей в Северной и Южной Америке, и они принимают меры, в том числе переориентируют маркетинг и улучшают наши возможности в области электронной коммерции. Несмотря на очевидные трудности, с которыми мы сталкиваемся на рынке США, мы по-прежнему очень уверены в нашем культовом бренде и в том, что перед нами открываются значительные возможности для роста”.